Haushaltsbuch MoneyControl

App-Details
- Aktualisiert
- Veröffentlicht
- 30.09.2014
- Downloads
- 500.000+
- Erfordert
- 5.0
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
Details
- Bewertung
- 3,8von 5
- 1.64K Rezensionen
- Version
- 2.4.2
- Entwickler
- Haushaltsbuch App by Priotecs IT
Analyse von Norviv
Wenn du zum ersten Mal ein digitales Haushaltsbuch ausprobierst, ist die wichtigste Frage nicht, ob es jede denkbare Finanzfunktion bietet, sondern ob du es im Alltag wirklich nutzt. Haushaltsbuch MoneyControl richtet sich an Menschen, die Einnahmen und Ausgaben bewusst festhalten und daraus einen verständlichen Überblick gewinnen möchten. Ich finde den Ansatz besonders passend, wenn du bisher nur gelegentlich deinen Kontostand geprüft hast und nun herausfinden willst, wohin dein Geld im Monat tatsächlich fließt.
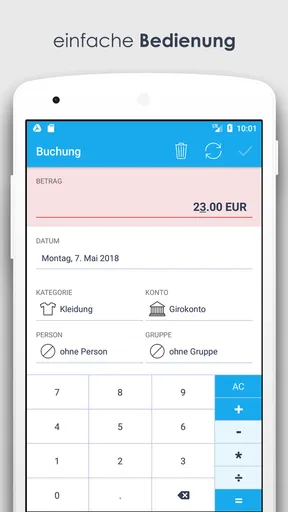
Der Einstieg muss dabei kein großes Projekt sein. Für den ersten aussagekräftigen Schritt reicht es, eine Ausgabe einzutragen und sie einer passenden Kategorie zuzuordnen. So siehst du unmittelbar, wie die App dein Haushaltsbuch organisiert, und kannst entscheiden, ob diese Art der Erfassung zu dir passt. Mein Rat: Beginne mit einer überschaubaren Auswahl an Kategorien, statt jede Kleinigkeit sofort perfekt sortieren zu wollen. Ein System, das du regelmäßig pflegst, ist nützlicher als eine aufwendige Planung, die nach wenigen Tagen liegen bleibt.
Was du von einem digitalen Haushaltsbuch erwarten kannst
MoneyControl ist eine Finanz-App von Haushaltsbuch App by Priotecs IT, die sich auf das persönliche Budget sowie Einnahmen und Ausgaben konzentriert. Im Unterschied zu einer Banking-App, die vor allem Kontostände und Buchungen zeigt, geht es hier darum, deine Geldbewegungen für den eigenen Alltag einzuordnen. Wer wissen möchte, ob im Monat besonders viel für Lebensmittel, Freizeit oder Transport ausgegeben wird, bekommt damit einen anderen Blick auf die eigenen Finanzen als durch das bloße Prüfen des Girokontos.
Die App ist kostenlos erhältlich, die Altersfreigabe lautet USK ab 0 Jahren. Sie wurde am 30.09.2014 veröffentlicht und wird in Version 2.4.2 angeboten; als Mindestvoraussetzung ist Android 5.0 genannt. Im Play Store liegt die durchschnittliche Bewertung bei 3,8 aus 5,4K Bewertungen, und die App wurde über 100K-mal installiert. In-App-Käufe kosten zwischen 3,59 € und 35,99 €, wenn die Abrechnung über Google Play erfolgt. Solche Angaben sagen noch nicht, ob die Bedienung zu dir passt, geben aber einen realistischen Rahmen für den ersten Versuch.
Der erste sinnvolle Schritt nach der Installation
Ich würde nach dem Öffnen nicht sofort versuchen, deine gesamte finanzielle Vergangenheit nachzutragen. Starte lieber mit einer aktuellen Ausgabe, etwa einem Einkauf, und prüfe dabei, ob Betrag, Datum und Kategorie so erfasst werden, wie du es erwartest. Danach kannst du eine regelmäßige Einnahme ergänzen und beobachten, wie sich die Übersicht verändert. Dieser kleine Test beantwortet eine praktische Frage: Ist das Eintragen für dich schnell genug, damit du es auch nach einem langen Arbeitstag noch machst?
Ein hilfreicher Kniff ist, die Erfassung an einen festen Moment zu koppeln, zum Beispiel an den Tagesabschluss oder an den Augenblick, in dem du deine Quittungen sortierst. Das verhindert, dass viele kleine Zahlungen später aus dem Gedächtnis rekonstruiert werden müssen. Wenn du häufig bar bezahlst, ist dieser Ablauf besonders wichtig, weil solche Ausgaben nicht automatisch in einer Kontoübersicht auftauchen. Für Kartenzahlungen kannst du dagegen prüfen, ob du lieber jede einzelne Buchung zeitnah notierst oder sie gesammelt später einträgst. Entscheidend ist, dass du für beide Zahlungsarten eine Routine findest, die du tatsächlich durchhältst.
Einfachheit trifft Funktionalität
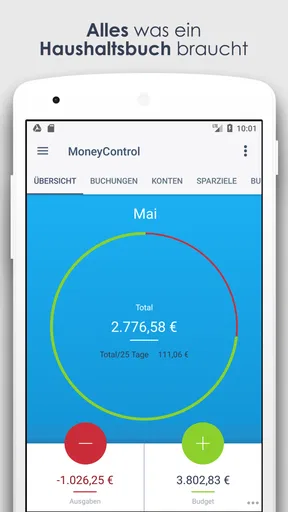
Schon beim ersten Öffnen der App wird man von einem sauberen und übersichtlichen Design begrüßt. Haushaltsbuch MoneyControl macht es leicht, den Überblick über die eigenen Finanzen zu behalten. Die Benutzeroberfläche ist intuitiv gestaltet, sodass selbst Einsteiger schnell damit zurechtkommen. Keine unnötigen Spielereien, nur das Wesentliche. Das ist genau das, was ich an einer Finanz-App schätze.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
Funktionen, die überzeugen
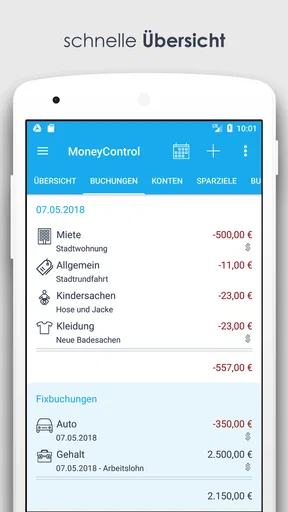
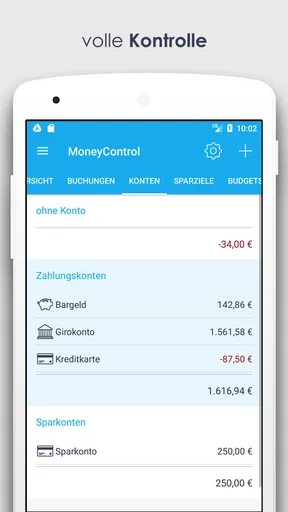
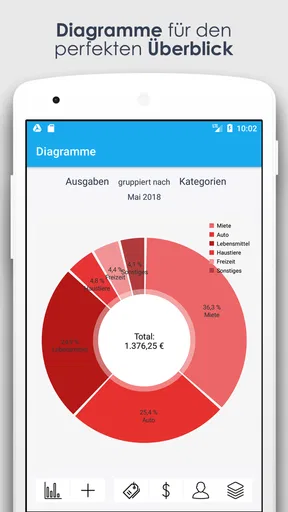
Was mir besonders gut gefällt, ist die Möglichkeit, verschiedene Konten anzulegen. Egal, ob Girokonto, Sparkonto oder Kreditkarte – alles kann übersichtlich verwaltet werden. Ein weiteres Highlight ist die Ausgabenübersicht. Hier kannst du genau sehen, wohin dein Geld fließt. Aufgeschlüsselt in Kategorien wie Lebensmittel, Freizeit oder Transport, erhält man einen klaren Überblick über seine Ausgaben.
Die Trennung nach Konten ist nicht nur dann hilfreich, wenn du mehrere Bankkonten hast. Sie kann auch dabei helfen, die alltäglichen Zahlungswege sauber auseinanderzuhalten: Bargeld, Girokonto und Kreditkarte lassen sich gedanklich weniger leicht vermischen, wenn du sie im Haushaltsbuch getrennt betrachtest. Damit die Auswertung aussagekräftig bleibt, solltest du allerdings eine Zahlung nicht doppelt als Ausgabe verbuchen, nur weil Geld zwischen deinen eigenen Konten verschoben wird. Eine Überweisung vom Girokonto auf das Sparkonto ist für dein Gesamtvermögen keine Ausgabe wie ein Einkauf. Diese Unterscheidung ist ein kleines Detail, macht aber beim späteren Blick auf die Kategorien einen großen Unterschied.
Die App bietet auch eine Exportfunktion für Daten, die du als PDF oder CSV-Datei speichern kannst. Perfekt für alle, die ihre Finanzen auch offline im Griff haben möchten. Und wenn du einmal unsicher bist, gibt es eine hilfreiche Suchfunktion, die dich schnell zu den gewünschten Informationen führt.
Der Export ist vor allem dann praktisch, wenn du nicht jede Auswertung in der App selbst betrachten möchtest. Eine CSV-Datei kann sich für eigene Tabellen oder eine genauere Sortierung eignen, während ein PDF eher zum Lesen und Aufbewahren gedacht ist. Ich würde den Export nicht erst dann ausprobieren, wenn du ihn dringend brauchst: Ein kurzer Test mit einem passenden Zeitraum zeigt dir, ob die gespeicherten Angaben in der Form ankommen, die du für deine eigene Ablage verwenden möchtest. Die Suche wiederum ist nützlich, wenn du dich an eine Buchung erinnerst, aber nicht mehr weißt, in welchem Monat oder unter welcher Kategorie du sie abgelegt hast.
Planung leicht gemacht
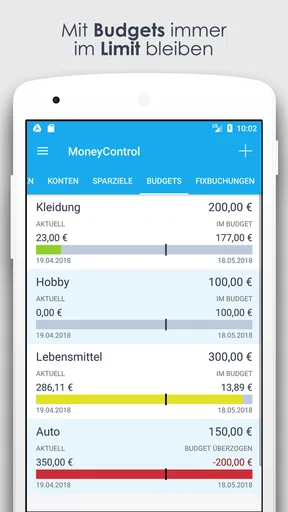
Ein weiteres Feature, das ich nicht unerwähnt lassen möchte, ist das Budget-Tool. Hier kannst du ein monatliches Budget festlegen und die App hilft dir, dieses einzuhalten. Das ist besonders nützlich, wenn man dazu neigt, den Überblick zu verlieren.
Für den Anfang würde ich nicht versuchen, für jede einzelne Kategorie ein strenges Limit festzulegen. Wähle lieber einen Bereich, in dem du wirklich etwas verändern möchtest, und beobachte erst einmal, wie sich deine Ausgaben über den Monat verteilen. Wenn du zum Beispiel regelmäßig unterwegs isst, kann ein Budget für diese Ausgaben sichtbar machen, ob viele kleine Beträge zusammen mehr ausmachen, als du erwartet hast. Ein Budget ist dabei eine Orientierung, kein Urteil: Ein teurer Monat kann durch eine besondere Gelegenheit entstehen und muss nicht bedeuten, dass dein Plan grundsätzlich falsch ist.
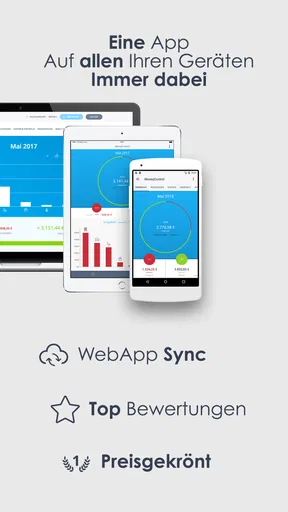
Dank der Erinnerungsfunktion verpasst du nie wieder eine Rechnung. Die App benachrichtigt dich rechtzeitig, sodass du alle anstehenden Zahlungen im Blick hast. Ein weiterer Pluspunkt ist die Möglichkeit der Synchronisation mit mehreren Geräten. So kannst du deine Finanzen jederzeit und überall im Auge behalten.
Bei Erinnerungen lohnt es sich, sie als zusätzliche Gedächtnisstütze zu behandeln und nicht als Ersatz für deine übrige Zahlungsorganisation. Trage wiederkehrende Verpflichtungen bewusst ein und kontrolliere, ob der gewählte Zeitpunkt für dich sinnvoll ist: Eine Benachrichtigung, die du im Alltag regelmäßig übersiehst, hilft kaum. Wenn mehrere Geräte im Spiel sind, ist Synchronisation besonders nützlich, falls du Ausgaben nicht immer am selben Ort erfasst. Ich würde aber zunächst mit einem Gerät anfangen und erst dann weitere einbeziehen, wenn die Grundroutine sitzt. So erkennst du leichter, ob ein fehlender Eintrag an der Gewohnheit oder am Gerätewechsel liegt.
Wo die Bedienung Fragen aufwerfen kann
Eine häufige Unsicherheit bei Haushaltsbüchern ist, wie genau Buchungen eingetragen werden sollten. Meine Empfehlung: Verwende Kategorien nach ihrem Nutzen für deine spätere Entscheidung, nicht nach theoretischer Vollständigkeit. Wenn du nie zwischen zwei sehr ähnlichen Arten von Einkäufen unterscheiden würdest, brauchst du dafür wahrscheinlich keine getrennten Kategorien. Umgekehrt ist eine eigene Kategorie sinnvoll, wenn du einen bestimmten Ausgabenbereich bewusst beobachten möchtest. Das hält die Auswertung lesbar und erspart dir späteres Umkategorisieren.
Auch eine Kreditkartenbuchung kann zunächst verwirrend sein, weil der Kauf und die spätere Abbuchung vom Girokonto zwei verschiedene Vorgänge darstellen. Für eine brauchbare Übersicht solltest du die eigentliche Ausgabe nicht mit der späteren Begleichung der Kartenrechnung verwechseln. Richte deine Erfassung so ein, dass derselbe Einkauf nicht zweimal als Konsum zählt. Wenn du unsicher bist, prüfe die Monatsübersicht nach einigen Einträgen: Wird dein Einkauf nur einmal berücksichtigt, passt die Logik; taucht er doppelt auf, solltest du deine Buchungsweise anpassen.
Das ist ein Bereich, in dem ein Haushaltsbuch Handarbeit verlangt. Wer automatische Bankimporte und möglichst wenig eigene Eingaben erwartet, ist mit einer App, deren Schwerpunkt auf verknüpften Bankkonten liegt, möglicherweise besser bedient. MoneyControl passt eher zu Nutzern, die ihre Einträge bewusst kontrollieren und selbst festhalten möchten. Dieser zusätzliche Aufwand ist nicht nur ein Nachteil: Man nimmt einzelne Ausgaben oft stärker wahr, wenn man sie aktiv einordnet. Ob dieser Effekt für dich den Aufwand rechtfertigt, zeigt sich meist nach einer kurzen, ehrlichen Testphase.
Für wen sich MoneyControl im Alltag lohnt
Ein realistischer Anwendungsfall ist ein Haushalt, in dem am Monatsende zwar noch Geld übrig ist, aber niemand genau sagen kann, warum die Ausgaben zuletzt gestiegen sind. Eine Person kann nach dem Einkauf den Betrag eintragen, die andere notiert ihre Fahrten oder Freizeitkosten, und beide schauen später auf die Kategorien statt nur auf den Kontostand. So lässt sich zum Beispiel erkennen, ob ein höherer Betrag durch wenige größere Anschaffungen oder durch viele kleine Ausgaben entstanden ist. Diese Einsicht ist konkreter als der Vorsatz, allgemein „weniger auszugeben“.
Für Paare oder Familien ist dabei wichtig, vorher eine gemeinsame Regel festzulegen: Wer erfasst welche Buchungen, und wie werden gemeinsame Ausgaben behandelt? Die App kann eine geordnete Ablage unterstützen, aber sie nimmt euch die Entscheidung über eure Haushaltsregeln nicht ab. Wenn beide Personen Einträge machen, hilft eine klare Aufgabenteilung dabei, Lücken und Doppelbuchungen zu vermeiden. Wer allein wirtschaftet, kann dieselbe Methode nutzen, um persönliche und gemeinsame Ausgaben gedanklich auseinanderzuhalten.
Besonders gut dürfte die App zu dir passen, wenn du gern selbst Ordnung in deine Zahlen bringst, mit Kategorien etwas anfangen kannst und Ausgaben nicht automatisch importiert bekommen musst. Weniger geeignet ist sie, wenn du kaum Zeit für Einträge hast, Auswertungen grundsätzlich nicht ansiehst oder eine umfassende Vermögens- und Anlageplanung suchst. Auch wer seine Finanzen ausschließlich über die Banking-App verwalten möchte, sollte sich fragen, ob ein zweites Erfassungssystem im Alltag wirklich gepflegt würde.
Im Vergleich zu einer einfachen Notiz-App bietet ein strukturiertes Haushaltsbuch klarere Zuordnung und spätere Auswertungsmöglichkeiten. Eine Tabellenkalkulation lässt sich freier anpassen, verlangt aber mehr eigene Einrichtung und Pflege. Banking-Apps sind bequemer für den Blick auf Kontobewegungen, bilden jedoch nicht automatisch deine persönliche Budgetlogik ab. MoneyControl sitzt zwischen diesen Ansätzen: stärker auf geordnete Haushaltsübersicht ausgelegt als eine lose Liste, aber bewusst auf aktive Mitwirkung angewiesen. Genau darin liegen sowohl sein Nutzen als auch die wichtigste Abwägung.
Ein kleiner Wermutstropfen?
Natürlich gibt es auch ein paar Dinge, die verbessert werden könnten. Die App ist zwar sehr funktional, aber das Design könnte hier und da ein bisschen moderner sein. Auch die Werbung in der kostenlosen Version kann mit der Zeit etwas störend sein. Aber hey, für einen kleinen Betrag kann man auf die werbefreie Version upgraden, was für viele sicherlich eine Überlegung wert ist.
Bei den In-App-Käufen reicht die Preisspanne von 3,59 € bis 35,99 € bei Abrechnung über Google Play. Bevor du Geld ausgibst, würde ich erst prüfen, ob du die App nach der kostenlosen Nutzung tatsächlich regelmäßig öffnest und welche Einschränkung dich konkret stört. Die sichtbare Werbung kann den Eindruck der ansonsten aufgeräumten Oberfläche beeinträchtigen; zugleich wäre es schade, vorschnell für eine werbefreie Nutzung zu zahlen, wenn du nach kurzer Zeit merkst, dass manuelles Erfassen nicht zu deiner Routine passt. Für einen ersten Test ist es sinnvoller, erst einige echte Alltagssituationen abzubilden und dann über einen Kauf nachzudenken.
„Eine Finanz-App, die hält, was sie verspricht – Einfachheit und Kontrolle.“
Mein Fazit
Zusammenfassend kann ich sagen, dass das Haushaltsbuch MoneyControl eine solide Wahl für alle ist, die ihre Finanzen übersichtlich und einfach verwalten möchten. Es bietet alle notwendigen Funktionen, ohne den Benutzer mit unnötigen Extras zu überladen. Für mich eine klare Empfehlung, besonders für diejenigen, die Wert auf Einfachheit legen.
Wenn du also auf der Suche nach einer App bist, die dir hilft, den Überblick über deine Finanzen zu behalten, dann könnte Haushaltsbuch MoneyControl genau das Richtige für dich sein. Probier es aus und sieh selbst, wie es dein Finanzleben vereinfachen kann!
Mein konkreter Vorschlag für den ersten Versuch: Erfasse ein paar Tage lang die Ausgaben, die du sonst am ehesten vergisst, und ordne sie nur so fein ein, wie es dir später wirklich weiterhilft. Danach kannst du eine Kategorie auswählen, bei der du dir mehr Kontrolle wünschst, und ein passendes Monatsbudget festlegen. Wenn du nach diesem kleinen Test eine nützliche Erkenntnis aus der Übersicht ziehst, hat die App ihren Zweck bereits erfüllt. Falls du hingegen jeden Eintrag als lästige Zusatzarbeit empfindest, ist eine automatische Kontenübersicht oder eine einfache Tabelle vermutlich die angenehmere Wahl.
Für mich ist die Stärke von MoneyControl nicht, dass es jede Finanzfrage für dich beantwortet, sondern dass es deine eigenen Gewohnheiten sichtbarer machen kann. Mit einer einfachen Erfassungsroutine, sinnvollen Kategorien und gelegentlichem Blick auf das Budget entsteht nach und nach ein brauchbares Bild des Haushalts. Wer diesen aktiven Ansatz mag, bekommt ein zugängliches Werkzeug; wer möglichst wenig selbst tun möchte, sollte vor allem die eigene Bereitschaft zur regelmäßigen Pflege realistisch einschätzen.
Häufig gestellte Fragen
01Wie sicher sind meine Daten in der Haushaltsbuch MoneyControl App?
Die Sicherheit Ihrer Daten hat in der Haushaltsbuch MoneyControl App höchste Priorität. Alle Daten werden verschlüsselt gespeichert und es werden keine Informationen ohne Ihre Zustimmung weitergegeben. Darüber hinaus können Nutzer zusätzliche Sicherheitsebenen wie Passwörter oder biometrische Authentifizierung aktivieren, um den Datenschutz weiter zu erhöhen.
02Kann ich mit der App mehrere Konten verwalten?
Ja, die Haushaltsbuch MoneyControl App ermöglicht es Ihnen, mehrere Konten zu verwalten. Sie können verschiedene Konten für unterschiedliche Ausgaben oder Einnahmequellen erstellen, um Ihre Finanzen übersichtlich zu organisieren. Dies bietet eine flexible Möglichkeit, sowohl private als auch geschäftliche Finanzen im Blick zu behalten.
03Ist die App auch offline nutzbar?
Die Haushaltsbuch MoneyControl App kann auch im Offline-Modus genutzt werden. Sie können alle Ihre Einträge und Anpassungen ohne Internetverbindung vornehmen. Sobald Sie wieder online sind, werden alle Änderungen synchronisiert, um sicherzustellen, dass Ihre Daten immer aktuell sind.
04Gibt es Exportoptionen für Berichte und Daten?
Ja, die App bietet verschiedene Exportoptionen. Sie können Berichte und Daten in Formaten wie PDF oder CSV exportieren. Dies ist besonders nützlich, wenn Sie Ihre Finanzen mit anderen teilen oder in anderen Anwendungen weiterverarbeiten möchten. Die Exportfunktion ermöglicht eine einfache und flexible Handhabung Ihrer Finanzdaten.
05Welche Kosten sind mit der Nutzung der App verbunden?
Die Haushaltsbuch MoneyControl App bietet sowohl eine kostenfreie Version als auch Premium-Optionen. Die kostenlose Version enthält die Grundfunktionen, während die Premium-Version erweiterte Funktionen bietet, wie zum Beispiel Werbefreiheit oder erweiterte Analysetools. Die Premium-Abonnements sind in verschiedenen Preismodellen erhältlich, die monatlich oder jährlich abgerechnet werden können.
Nutzerbewertungen
3,8von 5
1.64K Rezensionen
- 5 Sterne60%
- 4 Sterne7%
- 3 Sterne6%
- 2 Sterne9%
- 1 Sterne18%


